

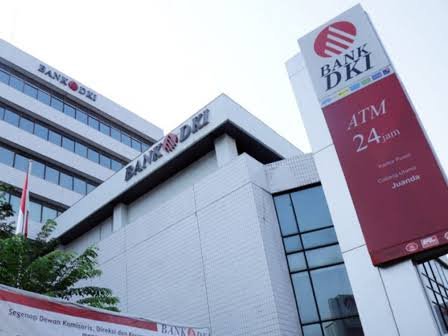
JAKARTA — Nasabah yang sudah punya catatan kredit bermasalah masih bisa mendapatkan fasilitas kredit di Bank DKI. Setelah kredit tersebut macet, urusannya malah makin panjang. Klaim penjaminan yang diajukan ke PT Jamkrida Jakarta dalam tiga kasus yang diperiksa Badan Pemeriksa Keuangan (BPK) mencapai hampir Rp1 miliar, tetapi seluruhnya tidak berhasil dicairkan.
Temuan tersebut tertuang dalam Laporan Hasil Pemeriksaan (LHP) Kepatuhan atas Operasional Tahun 2024 dan Tahun 2025 sampai dengan Triwulan III.
BPK menemukan masalah dalam proses pemberian kredit mikro Bank DKI. Mulai dari calon debitur yang punya catatan Kolektibilitas 2, data usaha yang tidak didukung bukti memadai, sampai pengurusan klaim penjaminan yang ditolak atau kedaluwarsa.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Salah satu kasus terjadi pada nasabah berinisial Sum.
Pada Desember 2022, Bank DKI memberikan fasilitas take over sebesar Rp440 juta untuk melunasi pinjaman Sum di BPR NT.
Padahal, berdasarkan data SLIK OJK, Sum tercatat memiliki kredit dengan status Kolektibilitas 2 pada Maret-Mei dan Oktober 2022.
Aturan internal Bank DKI melalui Keputusan Direksi Nomor 43.2 dan 43.3 Tahun 2022 mengatur bahwa calon debitur take over harus memiliki riwayat Kolektibilitas 1 atau lancar selama enam bulan berturut-turut.
Masalah berikutnya ditemukan saat BPK memeriksa analisis kemampuan usaha Sum.
Dalam adendum Agustus 2023, pendapatan usaha Sum dicatat mencapai Rp1,14 miliar per bulan, ditambah pendapatan lain sebesar Rp25 juta per bulan.
Namun, angka tersebut tidak dilengkapi catatan keuangan, kuitansi atau nota penjualan. Klaim kepemilikan 20 pintu kos dan usaha kontrakan juga tidak dilengkapi dokumen kepemilikan maupun bukti penerimaan sewa.
Kredit Sum kemudian macet dengan baki debet sekitar Rp494,12 juta.
Bank DKI lalu mengajukan klaim penjaminan kepada PT Jamkrida Jakarta sebesar Rp390,92 juta.
Klaim itu ditolak melalui surat tertanggal 2 Juli 2024. BPK mencatat Bank DKI tidak menindaklanjuti permintaan kelengkapan dokumen dari Jamkrida sampai melewati batas waktu yang ditentukan, yakni 24 Juni 2024.
Kasus lainnya terjadi pada nasabah berinisial MK di KCP Syariah Kelapa Gading.
Bank DKI memberikan fasilitas take over sebesar Rp206,27 juta untuk melunasi utang MK di Bank CN.
Lagi-lagi, persoalan muncul pada riwayat kredit. Data SLIK OJK per 5 Agustus 2022 menunjukkan kredit MK berada pada Kolektibilitas 2.
Meski begitu, pembiayaan tetap diajukan kepada pimpinan cabang. Dalam pemeriksaan BPK, alasan yang tercatat antara lain adanya pertimbangan target pemasaran yang harus dicapai.
Dalam analisis kredit, usaha konveksi MK disebut mempunyai omzet Rp330,27 juta per bulan, dengan HPP sebesar Rp231,19 juta.
Tetapi, BPK menemukan angka tersebut tidak didukung bukti transaksi usaha yang memadai. Data yang digunakan hanya berupa mutasi tabungan pribadi tanpa bukti transaksi riil.
Usaha MK kemudian berhenti sejak Desember 2023. Kreditnya macet dengan sisa utang sebesar Rp470 juta.
Bank DKI mengajukan klaim penjaminan sebesar Rp376,24 juta.
Namun, Jamkrida Jakarta menolak klaim tersebut melalui surat tertanggal 2 Desember 2025. Penolakan berkaitan dengan pemberian kredit yang dinilai tidak memenuhi ketentuan internal mengenai take over debitur dengan Kolektibilitas 2.
Kasus ketiga terjadi pada debitur berinisial Ind di KCP Pasar Induk Kramat Jati.
Dalam analisis awal, Ind disebut mempunyai usaha grosir pisang dengan omzet Rp850 juta per bulan dan usaha lapangan futsal dengan penghasilan Rp45 juta per bulan.
Ketika BPK melakukan pengecekan ke lokasi, kondisi yang ditemukan tidak sesuai dengan gambaran dalam analisis tersebut.
Debitur tidak berada di lokasi. Usaha pisang yang disebut dalam analisis ternyata merupakan usaha eceran milik kakaknya, dengan omzet riil maksimal sekitar Rp120 juta per bulan.
Kredit Ind kemudian macet dengan baki debet sekitar Rp478,26 juta.
Bank DKI mengajukan klaim penjaminan sebesar Rp190,91 juta kepada Jamkrida Jakarta.
Namun klaim tersebut dinyatakan kedaluwarsa pada 5 Februari 2024 karena kelengkapan dokumen tidak kunjung dipenuhi.
Bank DKI sempat mengajukan kembali klaim pada Februari 2024. Tetapi, Jamkrida kembali menolaknya melalui surat 19 Maret 2024 karena hak klaim telah gugur.
Jika tiga klaim tersebut dijumlahkan, nilainya mencapai sekitar Rp958 juta. Rinciannya, klaim Sum sebesar Rp390,92 juta, MK Rp376,24 juta dan Ind Rp190,91 juta.
Persoalan yang ditemukan BPK tidak berhenti pada kredit yang sudah macet. Dari tiga kasus tersebut, BPK juga menemukan persoalan sejak awal pemberian kredit, termasuk pemeriksaan riwayat kredit dan pembuktian kondisi usaha calon debitur.
Untuk kredit yang sudah bermasalah, Bank DKI melakukan penagihan melalui telepon maupun lapangan serta mengirimkan Surat Peringatan (SP) 1 sampai SP 3.
Sejumlah aset jaminan juga masih dalam proses penanganan.
Temuan BPK tersebut menjadi catatan bagi Bank DKI dalam menjalankan penyaluran kredit. Sebab, ketika kredit diberikan kepada debitur yang kemudian bermasalah, persoalannya tidak berhenti pada uang yang belum kembali.
Dalam tiga kasus yang diperiksa BPK, Bank DKI juga tidak berhasil mendapatkan pembayaran dari klaim penjaminan dengan total sekitar Rp958 juta.

Komentar